
Seguro de vivienda en España: qué debe saber un propietario en 2026
Tiempo de lectura: ~3 minutos
El seguro de hogar es uno de esos asuntos que muchos propietarios suelen dejar para más adelante, hasta que se enfrentan al primer siniestro importante.
Sin embargo, la magnitud de estos incidentes en España es considerable. Solo los daños por agua generan aproximadamente 4,6 millones de siniestros al año, mientras que, en conjunto, las aseguradoras abonan miles de millones de euros en indemnizaciones relacionadas con inmuebles.
Un incendio, una fuga de agua o los daños ocasionados a una vivienda vecina no son riesgos teóricos. Los costes derivados de estas situaciones pueden superar fácilmente, y con creces, el importe anual de una póliza.
Es obligatorio asegurar una vivienda en España?
Si una vivienda se adquiere sin financiación hipotecaria, por regla general no existe la obligación legal de contratar un seguro de hogar en España. Sin embargo, conviene no confundir «no obligatorio» con «innecesario».
La situación cambia cuando existe financiación hipotecaria. El inmueble que actúa como garantía del préstamo debe estar asegurado frente a los riesgos previstos por la normativa. No obstante, el propietario puede elegir libremente la compañía aseguradora: no es obligatorio contratar la póliza con el mismo banco que concede la hipoteca.
En la práctica, disponer de un seguro también resulta recomendable cuando no existe financiación, especialmente en el caso de propiedades de alto valor, segundas residencias o inmuebles destinados al alquiler. En estos escenarios, el impacto económico de un siniestro puede ser considerablemente superior al coste de la póliza.

Qué cubre realmente un seguro de hogar?
Un seguro de hogar estándar suele estructurarse en torno a dos conceptos principales:
• Continente — el propio inmueble y sus elementos constructivos;
• Contenido — los bienes y pertenencias que se encuentran en su interior.
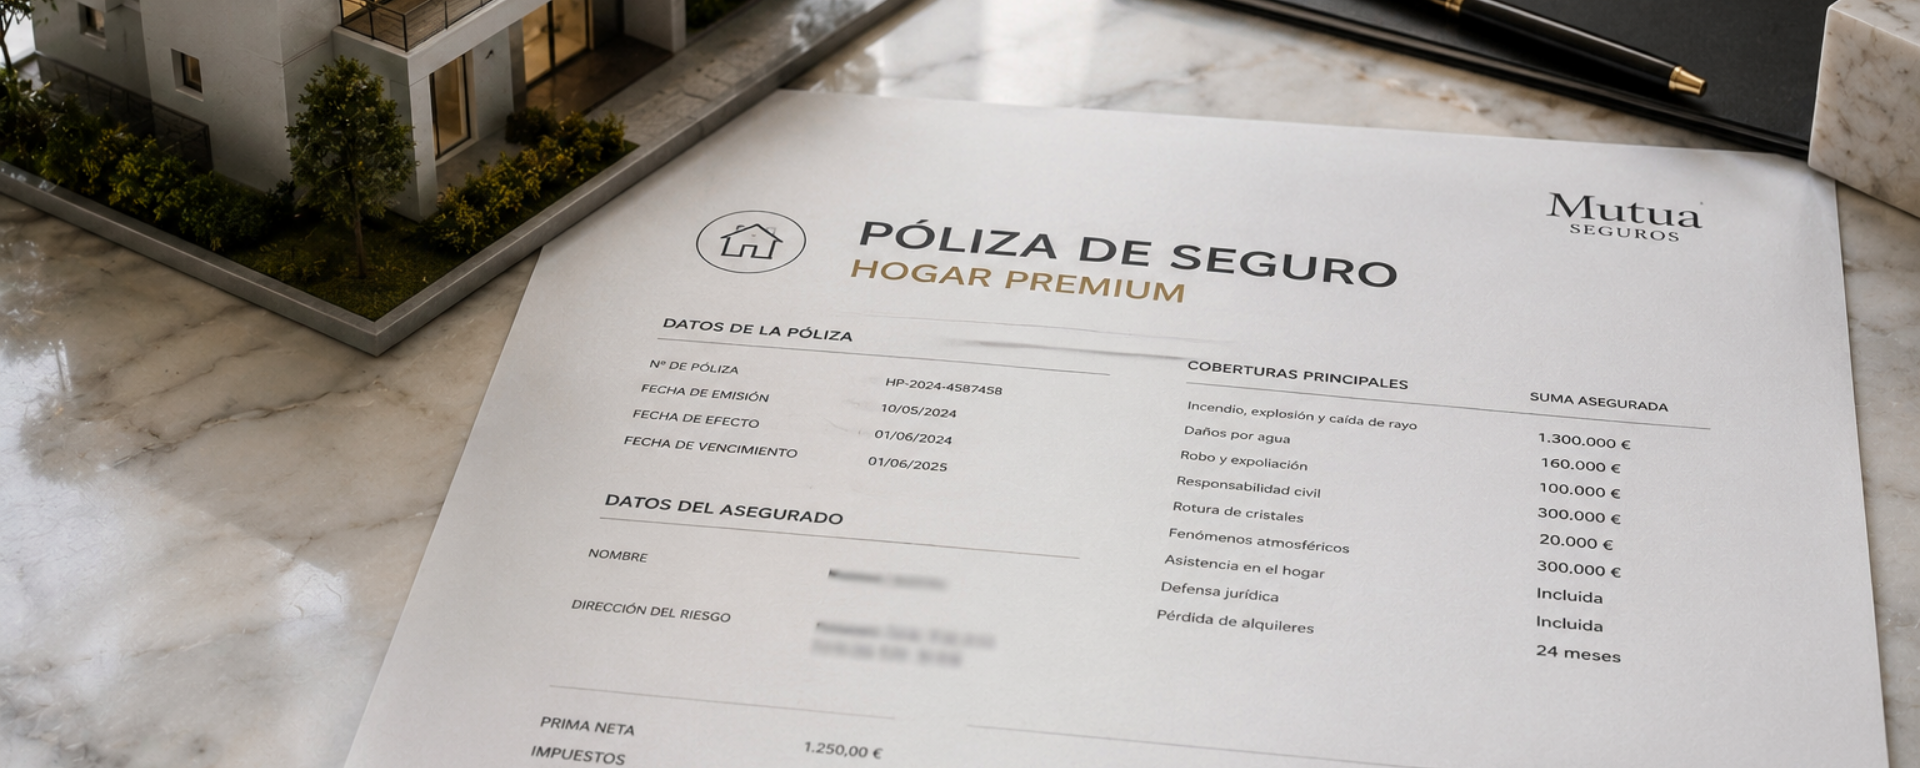
Dependiendo de la póliza, las coberturas pueden incluir incendio, daños por agua, robo, rotura de cristales, daños eléctricos y determinados fenómenos atmosféricos.
Un aspecto especialmente importante es la responsabilidad civil. Por ejemplo, cuando una fuga de agua originada en una vivienda provoca daños en la propiedad de un vecino. En la práctica, es una de las coberturas que más fácilmente se infravalora hasta que se produce un siniestro.
Las pólizas más completas pueden incluir también placas solares, terrazas y otros elementos exteriores, electrodomésticos de alto valor, asistencia jurídica o la restauración de acabados después de un siniestro cubierto.
Por este motivo, en una propiedad premium no solo importa el precio de la póliza. Los límites de indemnización son igualmente relevantes, ya que es precisamente ahí donde suele encontrarse la diferencia entre estar asegurado y estar adecuadamente asegurado.
Alquila su propiedad? Una póliza estándar puede no ser suficiente
En el caso de un inmueble de inversión, una póliza diseñada para una vivienda habitual ocupada por su propietario no siempre ofrece la cobertura adecuada.
Un precedente relevante se produjo en mayo de 2026, cuando el Tribunal Supremo analizó un litigio relacionado con un incendio en una vivienda alquilada y confirmó un principio que todo arrendador debería tener presente: la responsabilidad civil del arrendatario no queda automáticamente incluida en la cobertura del seguro contratado por el propietario. Todo depende de las condiciones concretas de la póliza.
Por ello, antes de destinar una propiedad al alquiler, conviene comprobar si el seguro se corresponde con el uso real del inmueble y quién figura exactamente como asegurado. Es un aspecto que puede pasar fácilmente desapercibido cuando la póliza se contrató antes de poner la vivienda en alquiler.
También existe una cuestión fiscal relevante. La Agencia Tributaria permite considerar determinadas primas de seguros — entre ellas las correspondientes a responsabilidad civil, incendio, robo, rotura de cristales y otros riesgos similares — como gastos deducibles a la hora de calcular el rendimiento neto del alquiler, siempre que se cumplan los requisitos establecidos.
Para un inversor, esto significa que una póliza correctamente planteada puede contribuir no solo a proteger el activo, sino también a mejorar la eficiencia fiscal de una propiedad destinada al alquiler.